Constituir um CNPJ para exercer a advocacia individualmente pode melhorar a organização financeira do escritório, separar as movimentações profissionais das pessoais e permitir uma estrutura tributária diferente daquela aplicada ao advogado que atua como pessoa física.
A abertura da empresa, porém, é apenas o início. Depois do registro surgem questões práticas que interferem diretamente na tributação: quanto retirar como pró-labore, quando distribuir lucros, quais contribuições previdenciárias recolher e como documentar as transferências realizadas da conta da sociedade para a conta pessoal do advogado.
Esses controles ganharam relevância adicional em 2026, com as novas regras aplicáveis à tributação de determinados lucros e dividendos pagos a pessoas físicas. Por isso, a sociedade unipessoal de advocacia precisa ser tratada como uma pessoa jurídica efetivamente separada da vida financeira de seu titular.
Para quem ainda está estruturando o negócio, vale compreender também o processo de abertura de um escritório de advocacia, porque registro perante a OAB, escolha tributária e organização contábil precisam funcionar de forma integrada desde o início.
O que é uma sociedade unipessoal de advocacia?
A sociedade unipessoal de advocacia é uma pessoa jurídica formada por um único advogado para a prestação de serviços advocatícios. Ela permite que o profissional exerça sua atividade por meio de um CNPJ sem precisar incluir outro advogado apenas para formar uma sociedade.
O Provimento nº 170/2016 do Conselho Federal da OAB regulamenta essa modalidade e estabelece, entre outros pontos, que o objeto social deve consistir exclusivamente na prestação de serviços de advocacia.
O registro dos atos constitutivos ocorre perante o Conselho Seccional da Ordem dos Advogados do Brasil competente. Diferentemente de uma sociedade empresária comum, a sociedade de advocacia segue regras específicas previstas no Estatuto da Advocacia e nas normas da OAB.
Na prática, sua estrutura permite organizar separadamente:
- honorários recebidos;
- despesas do escritório;
- tributos;
- pró-labore;
- distribuição de lucros;
- contratações;
- investimentos da atividade profissional.
Sociedade unipessoal de advocacia é o mesmo que advogado autônomo?
Não.
O advogado autônomo atua como pessoa física e recebe os rendimentos relacionados à sua atividade diretamente em seu CPF. A sociedade unipessoal possui CNPJ e patrimônio, movimentações financeiras, documentos fiscais e obrigações próprias.
Essa diferença interfere em pontos como:
- emissão de nota fiscal;
- recolhimento de tributos;
- contribuição previdenciária;
- escrituração contábil;
- distribuição de resultados;
- obrigações acessórias;
- contratação de empregados;
- regularidade perante a OAB e o município.
A escolha entre atuar como pessoa física ou por uma sociedade não deve considerar apenas a alíquota nominal dos impostos. Faturamento, despesas, estrutura do escritório, município e padrão de retiradas precisam entrar na análise.
Pró-labore e distribuição de lucros são a mesma coisa?
Não. Embora ambos possam representar dinheiro recebido pelo advogado titular, possuem naturezas diferentes.
Pró-labore é a remuneração pelo trabalho realizado pelo titular na sociedade. Já a distribuição de lucros corresponde ao resultado positivo da atividade empresarial depois da apuração das receitas, despesas, custos e tributos.
| Tipo de retirada | O que representa | Ponto de atenção |
| Pró-labore | Remuneração pelo trabalho do advogado | Está sujeito às regras previdenciárias e tributárias aplicáveis |
| Distribuição de lucros | Resultado econômico da sociedade | Depende da apuração contábil e das regras vigentes |
| Reembolso | Restituição de despesa paga pelo titular em nome da sociedade | Precisa possuir documentação correspondente |
| Transferência sem classificação | Movimentação sem natureza contábil definida | Pode gerar inconsistências fiscais e previdenciárias |
O erro mais comum é tratar qualquer transferência realizada da conta PJ para a conta pessoal como lucro.
A classificação precisa ser feita de acordo com a origem econômica de cada valor.
O advogado titular precisa retirar pró-labore?
A Receita Federal possui entendimento específico sobre essa situação.
Quando o titular da sociedade unipessoal retira valores em razão do trabalho prestado à própria sociedade, pelo menos parte dessas retiradas deve possuir natureza de pró-labore e ficar sujeita às contribuições correspondentes.
A Solução de Consulta Cosit nº 79/2021 esclarece que, quando não existe adequada discriminação contábil entre pró-labore e distribuição de lucros, o montante integral retirado pode ser considerado pró-labore para fins previdenciários.
O mesmo entendimento registra que, caso não exista qualquer retirada pelo titular, a base correspondente pode ser zero. Portanto, a análise deve considerar a movimentação efetivamente realizada, e não simplesmente estabelecer um pró-labore fictício sem relação com a realidade.
Quanto deve ser o pró-labore do advogado?
Não existe um único valor obrigatório aplicável a todas as sociedades unipessoais.
A definição deve observar a realidade econômica da operação.
Alguns elementos que podem ser analisados são:
- volume de trabalho exercido pelo titular;
- faturamento do escritório;
- despesas recorrentes;
- margem obtida;
- capacidade financeira da sociedade;
- valor normalmente retirado pelo advogado;
- impactos previdenciários;
- incidência de Imposto de Renda;
- regime tributário utilizado.
Definir um valor artificialmente baixo apenas para aumentar a parcela classificada como lucro pode criar uma diferença entre a escrituração e a realidade econômica da sociedade.
Da mesma forma, transformar toda a receita em pró-labore pode aumentar desnecessariamente o custo previdenciário e retirar recursos necessários ao funcionamento do escritório.
Como funciona a distribuição de lucros na prática?
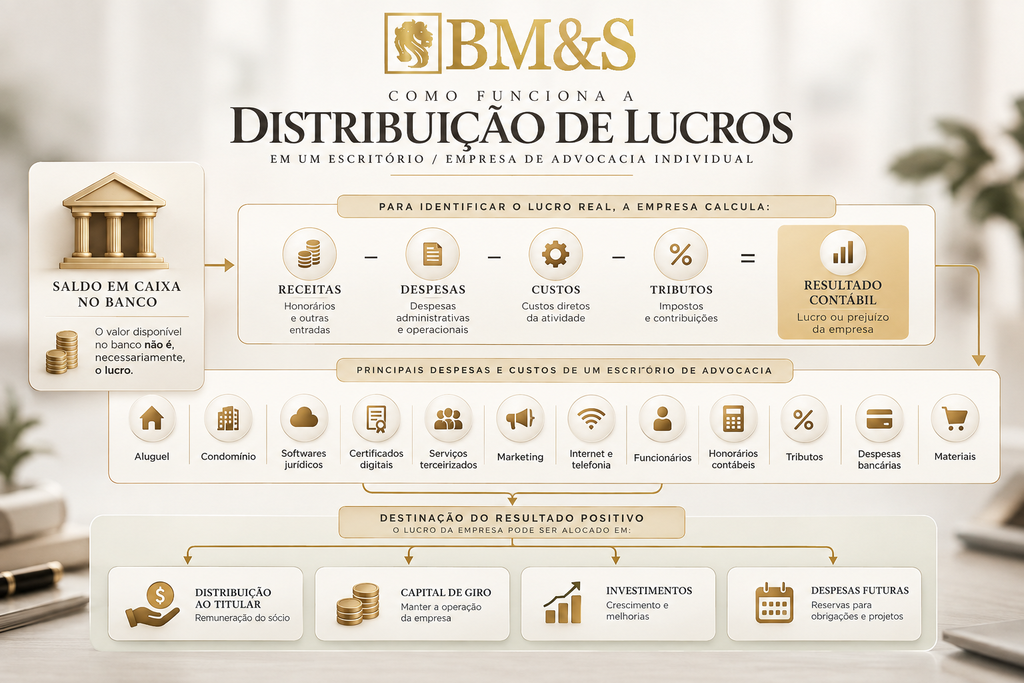
O saldo disponível na conta bancária não é necessariamente igual ao lucro.
Para identificar quanto a sociedade realmente ganhou em determinado período, é necessário apurar:
Receitas – despesas – custos – tributos = resultado contábil
Esse resultado precisa considerar corretamente despesas relacionadas à atividade, como:
- aluguel;
- condomínio;
- softwares jurídicos;
- certificados digitais;
- serviços terceirizados;
- marketing;
- internet e telefonia;
- funcionários;
- honorários contábeis;
- tributos;
- despesas bancárias;
- materiais e demais gastos profissionais.
Depois dessa apuração, o resultado positivo pode ser destinado ao titular de acordo com as regras aplicáveis.
Esse controle também ajuda o escritório a avaliar quanto deve permanecer na empresa para capital de giro, investimentos e despesas futuras.
O que mudou na distribuição de lucros em 2026?
A Lei nº 15.270/2025 alterou a tributação de determinados lucros e dividendos pagos a pessoas físicas.
Desde janeiro de 2026, quando uma mesma pessoa jurídica paga, credita, emprega ou entrega mais de R$ 50 mil em lucros e dividendos à mesma pessoa física residente no Brasil em um mesmo mês, incide retenção de Imposto de Renda à alíquota de 10% sobre o total abrangido pela regra.
A regra está prevista no texto da Lei nº 15.270/2025.
Exemplo simplificado:
- R$ 40 mil distribuídos no mês: o limite mensal não foi superado;
- R$ 55 mil distribuídos no mês: aplica-se a regra de retenção prevista na legislação sobre o total correspondente;
- vários pagamentos feitos no mesmo mês: os valores precisam ser considerados conjuntamente.
Essa mudança merece atenção especial em uma sociedade unipessoal porque o titular normalmente é o único beneficiário dos lucros distribuídos.
Por isso, a estratégia de retiradas precisa considerar não apenas o caixa da empresa, mas também o calendário e as regras fiscais aplicáveis.
Lucros e dividendos precisam ser informados na EFD-Reinf?
Sim.
A Receita Federal esclareceu em 2026 que todas as empresas devem informar pagamentos de lucros e dividendos na EFD-Reinf, independentemente do regime tributário e inclusive quando o rendimento estiver enquadrado como isento.
Essa obrigação alcança também empresas optantes pelo Simples Nacional.
Na prática, isso reforça a importância de manter alinhados:
- balanço e balancete;
- apuração do lucro;
- transferências bancárias;
- EFD-Reinf;
- DCTFWeb, quando houver retenção;
- documentação da distribuição.
Simplesmente transferir dinheiro da conta do escritório para o titular e decidir posteriormente que o valor era lucro aumenta o risco de inconsistência.
Como organizar pró-labore e lucros na sociedade unipessoal?
Uma rotina prática pode ser estruturada da seguinte forma:
- Receba os honorários pela conta da sociedade. Os pagamentos relacionados aos serviços prestados pelo CNPJ devem ser conciliados com contratos e documentos fiscais.
- Registre as despesas profissionais. Gastos empresariais precisam ser documentados e separados das despesas pessoais do titular.
- Defina o pró-labore. A remuneração do advogado pelo trabalho deve ser registrada de acordo com a realidade da operação.
- Apure o resultado contábil. Receita, despesas, impostos e demais movimentações precisam ser fechados antes da definição do lucro.
- Analise quanto pode ser distribuído. Nem todo lucro precisa sair da empresa imediatamente.
- Verifique as regras tributárias do período. Em 2026, distribuições maiores precisam considerar o limite mensal e a eventual retenção de IR.
- Informe os pagamentos corretamente. EFD-Reinf, eSocial, DCTFWeb e demais obrigações precisam refletir as retiradas efetivamente realizadas.
- Concilie as contas bancárias. Toda transferência relevante precisa possuir uma classificação contábil identificável.
Quais regimes tributários podem ser utilizados pela advocacia?
A escolha depende de faturamento, folha, despesas, município e estrutura operacional.
Simples Nacional
Sociedades de advocacia podem optar pelo Simples Nacional quando atendem aos requisitos legais.
A receita decorrente de serviços advocatícios está sujeita ao Anexo IV do Simples Nacional. A Receita Federal confirma esse enquadramento em suas orientações sobre a Contribuição Previdenciária das atividades do Anexo IV.
Nesse anexo, a Contribuição Patronal Previdenciária não está incluída no DAS. Isso significa que olhar somente para a alíquota nominal da tabela pode subestimar o custo efetivo da sociedade.
O cálculo deve considerar:
- DAS;
- pró-labore;
- INSS do titular;
- Contribuição Patronal Previdenciária, quando aplicável;
- folha de empregados;
- ISS conforme a sistemática pertinente.
Essa combinação torna importante revisar periodicamente o regime. O conteúdo sobre planejamento tributário para empresas de serviços em 2026 ajuda a contextualizar como pró-labore, folha e distribuição de resultados interferem nessa decisão.
Lucro Presumido
Dependendo do faturamento e dos custos, o Lucro Presumido também pode entrar na comparação.
Nesse regime, a sociedade precisa avaliar separadamente:
- IRPJ;
- CSLL;
- PIS;
- Cofins;
- ISS;
- contribuições previdenciárias;
- adicional de IRPJ, quando aplicável.
O melhor regime não pode ser definido apenas pela alíquota inicial. Margem, folha e padrão de retiradas precisam fazer parte da simulação.
Para aprofundar essa comparação, vale consultar também as estratégias de redução legal da carga tributária para prestadores de serviços.
Sociedade unipessoal de advocacia paga ISS?
Sim. A prestação de serviços advocatícios está sujeita ao Imposto Sobre Serviços.
A forma de cálculo, entretanto, depende da legislação do município em que a sociedade está estabelecida e das características da operação.
Em determinados municípios existem regras específicas para sociedades profissionais ou uniprofissionais. Por isso, não é adequado presumir que a constituição da sociedade unipessoal automaticamente gera uma tributação fixa ou reduzida de ISS.
Devem ser verificados:
- legislação municipal;
- cadastro do estabelecimento;
- código do serviço;
- forma de emissão da NFS-e;
- eventuais requisitos para regime especial;
- responsabilidade pessoal do profissional;
- estrutura concreta da sociedade.
Quais obrigações contábeis e fiscais precisam ser acompanhadas?
Ter apenas um titular não elimina as obrigações da pessoa jurídica.
1.Escrituração contábil
Receitas, despesas, ativos, passivos, pró-labore, distribuição de lucros e demais movimentações precisam ser registrados corretamente.
A escrituração é especialmente relevante para demonstrar o lucro efetivamente apurado.
2.NFS-e
A sociedade deve emitir os documentos fiscais exigidos pelo município conforme os serviços realizados.
3.PGDAS-D
Quando optante pelo Simples Nacional, a sociedade precisa realizar mensalmente a apuração de suas receitas no PGDAS-D.
4.DEFIS
A Declaração de Informações Socioeconômicas e Fiscais também integra a rotina anual das empresas enquadradas no Simples Nacional.
5.eSocial
Pró-labore, folha e demais eventos trabalhistas e previdenciários precisam ser informados nas hipóteses aplicáveis.
6.DCTFWeb
As contribuições previdenciárias e demais valores declarados nos sistemas que alimentam a DCTFWeb precisam ser conciliados e recolhidos corretamente.
7.EFD-Reinf
Em 2026, a distribuição de lucros e dividendos passou a exigir ainda mais atenção nesse ambiente, inclusive para empresas do Simples Nacional.
8.Obrigações municipais
ISS, NFS-e, cadastro municipal e eventuais declarações próprias dependem das regras locais.
Quais aspectos técnicos devem ser revisados?
Conta bancária da sociedade
Pagamentos pessoais e empresariais precisam permanecer separados.
Quando supermercado, cartão pessoal, despesas familiares e gastos particulares saem diretamente da conta PJ, a conciliação deixa de demonstrar com clareza o resultado do escritório.
Contratos de honorários
Quando o serviço é prestado pela sociedade, contratos, faturamento e recebimentos precisam refletir essa estrutura.
Notas fiscais
Os valores faturados devem ser conciliados com os recebimentos e com a receita reconhecida pela contabilidade.
Despesas profissionais
A sociedade deve registrar despesas comprovadamente relacionadas à sua atividade.
Pró-labore
A retirada precisa possuir critério e escrituração compatíveis com a participação do titular na atividade.
Distribuição de resultados
O valor deve estar respaldado pelo resultado contábil e observar as regras tributárias vigentes na data do pagamento ou crédito.
Estrutura societária
Alterações na operação podem exigir revisão do modelo utilizado. O conteúdo sobre reorganização societária e tributária mostra por que estrutura jurídica e tributação precisam evoluir conjuntamente quando o negócio cresce.
Principais erros na sociedade unipessoal de advocacia
1. Usar a conta PJ como conta pessoal
O advogado utiliza recursos da sociedade para despesas particulares sem classificação adequada.
Impacto: mistura patrimonial, conciliação difícil e perda de clareza sobre o resultado.
Como evitar: transferir valores ao titular somente com uma natureza definida, como pró-labore, lucro ou reembolso documentado.
2. Tratar toda retirada como lucro
Transferências são realizadas durante o mês sem apuração contábil.
Impacto: valores podem ficar sem suporte para sua classificação tributária.
Como evitar: apurar o resultado antes de formalizar a distribuição.
3. Ignorar o pró-labore
Toda retirada do advogado que trabalha na sociedade é tratada como distribuição.
Impacto: risco de inconsistências previdenciárias.
Como evitar: analisar qual parcela corresponde à remuneração pelo trabalho exercido.
4. Considerar somente o DAS na comparação tributária
No Anexo IV, a sociedade observa a alíquota do Simples e ignora a contribuição previdenciária fora da guia.
Impacto: a carga tributária projetada fica abaixo do custo efetivo.
Como evitar: calcular DAS, previdência, folha e retiradas conjuntamente.
5. Distribuir lucros sem observar as regras de 2026
Valores elevados são transferidos ao titular sem analisar retenção e obrigações acessórias.
Impacto: IRRF, EFD-Reinf e DCTFWeb podem ser informados incorretamente.
Como evitar: revisar o valor e a data da distribuição antes da transferência.
6. Acompanhar apenas o saldo bancário
O advogado entende que todo dinheiro disponível representa lucro.
Impacto: recursos destinados a impostos, fornecedores ou despesas futuras podem ser retirados indevidamente.
Como evitar: utilizar balancetes, conciliações e demonstrações contábeis.
Quais benefícios uma estrutura contábil correta pode trazer?
Separação entre empresa e patrimônio pessoal
O advogado passa a identificar quanto pertence à sociedade e quanto efetivamente pode ser transferido ao titular.
Maior segurança tributária
Pró-labore, distribuição de resultados, previdência e impostos são tratados de acordo com sua natureza.
Melhor controle do caixa
A sociedade consegue reservar recursos para tributos, fornecedores, pessoal e despesas futuras antes de distribuir valores.
Distribuição de resultados mais organizada
As retiradas deixam de ser transferências aleatórias e passam a utilizar informações contábeis.
Planejamento tributário mais preciso
Com dados confiáveis, é possível comparar Simples Nacional e Lucro Presumido considerando a carga total.
Maior capacidade de crescimento
Conhecer receita, custos, despesas e lucro ajuda na decisão sobre contratação de equipe, mudança de sede, tecnologia, marketing e expansão da carteira.
Perguntas frequentes sobre sociedade unipessoal de advocacia
1.Sociedade unipessoal de advocacia pode optar pelo Simples Nacional?
Sim, desde que atenda às condições legais do regime. Os serviços advocatícios são tributados pelo Anexo IV, e a contribuição previdenciária patronal correspondente não está incluída no DAS.
2.O advogado titular precisa retirar pró-labore?
Quando há retirada decorrente do trabalho prestado pelo titular à sociedade, a Receita Federal entende que pelo menos parte do valor deve possuir natureza de pró-labore. A separação entre pró-labore e lucro precisa estar corretamente escriturada.
3.Posso retirar todo o saldo bancário como lucro?
Não é recomendável. Saldo bancário e lucro são conceitos diferentes. A distribuição deve ser baseada no resultado apurado e considerar os compromissos financeiros ainda existentes.
4.Lucros distribuídos podem ter Imposto de Renda em 2026?
Sim. Desde janeiro de 2026, pagamentos superiores a R$50 mil realizados no mesmo mês por uma mesma pessoa jurídica à mesma pessoa física residente no Brasil estão sujeitos à retenção de 10% nas condições previstas pela Lei nº 15.270/2025.
5.A distribuição de lucros precisa aparecer na EFD-Reinf?
Sim. A Receita Federal orienta que empresas de todos os regimes, inclusive optantes pelo Simples Nacional, informem os pagamentos de lucros e dividendos na EFD-Reinf conforme as regras aplicáveis.
6.A sociedade precisa ser registrada na OAB?
Sim. Os atos constitutivos da sociedade unipessoal de advocacia devem ser registrados perante o Conselho Seccional da OAB competente, conforme o Estatuto da Advocacia e o Provimento nº 170/2016.
Como organizar pró-labore, lucros e obrigações sem misturar as contas?
A sociedade unipessoal de advocacia funciona melhor quando existe uma sequência clara entre faturamento, despesas, remuneração do titular e distribuição de resultados.
O advogado precisa conhecer, pelo menos, quatro números:
- quanto a sociedade faturou;
- quanto gastou para funcionar;
- quanto foi destinado à remuneração pelo trabalho;
- quanto efetivamente restou como resultado.
Somente depois dessa organização é possível decidir quanto distribuir como lucro e quanto manter na sociedade.
Em 2026, também é necessário considerar se o valor distribuído entra na regra mensal de retenção de Imposto de Renda e se os pagamentos foram informados corretamente nas obrigações acessórias.
A estrutura mais segura não é aquela que simplesmente tenta converter toda retirada em lucro para reduzir a incidência tributária. É aquela que consegue demonstrar documentalmente de onde veio cada valor, qual foi sua natureza e por que recebeu determinado tratamento contábil, previdenciário e fiscal.
Estruture a contabilidade do seu escritório com maior segurança
A BM&S Consultoria atua como um hub estratégico com soluções integradas nas áreas contábil, fiscal, jurídica e societária. A empresa também oferece atendimento voltado a advogados, sociedades de advocacia e sociedades unipessoais, com suporte para enquadramento tributário, regularização e gestão contábil.
Para uma sociedade unipessoal de advocacia, esse acompanhamento permite integrar pró-labore, distribuição de resultados, previdência, regime tributário e obrigações acessórias, reduzindo o risco de tratar decisões pessoais do titular separadamente da realidade contábil do escritório.
Se você precisa organizar as retiradas, revisar o regime utilizado ou estruturar a contabilidade da sociedade, fale com um especialista da BM&S Consultoria para avaliar a operação e definir uma rotina compatível com o faturamento, as obrigações e os objetivos do escritório.
Com a escrituração organizada, o advogado consegue enxergar quanto o negócio realmente gera de resultado, quanto pode retirar com segurança e quais recursos precisam permanecer na sociedade para tributos, despesas e crescimento.