A tributação de uma clínica de estética pode representar uma parcela significativa dos custos operacionais, especialmente quando o estabelecimento realiza procedimentos que exigem estrutura clínica, profissionais habilitados e protocolos específicos de assistência à saúde.
Entre as possibilidades de planejamento tributário, a equiparação hospitalar para clínicas de estética desperta interesse por permitir, em determinadas situações, a aplicação de percentuais reduzidos de presunção para o IRPJ e a CSLL no Lucro Presumido.
Entretanto, nem toda clínica de estética pode utilizar esse tratamento tributário. A natureza dos procedimentos, a organização empresarial, as condições sanitárias e a documentação das atividades são fatores que precisam ser analisados antes de qualquer alteração no cálculo dos impostos.
Neste artigo, você entenderá quando uma clínica pode avaliar a equiparação hospitalar, quais requisitos precisam ser observados, como funciona a tributação e quais cuidados ajudam a evitar questionamentos fiscais.
Clínicas de estética podem obter equiparação hospitalar?
Sim, clínicas de estética podem avaliar a equiparação hospitalar, desde que realizem atividades efetivamente enquadráveis como serviços hospitalares ou serviços de auxílio diagnóstico e terapia previstos na legislação, cumprindo os requisitos legais aplicáveis.
O enquadramento não decorre automaticamente do nome da clínica, do CNAE ou da presença de profissionais da saúde.
É necessário comprovar a natureza dos serviços prestados, a organização empresarial e a regularidade sanitária.
Procedimentos exclusivamente cosméticos ou de embelezamento não recebem o benefício apenas por serem realizados em ambiente clínico.
O que é equiparação hospitalar e por que ela pode reduzir impostos?
A equiparação hospitalar é a expressão utilizada para identificar o tratamento tributário diferenciado aplicável a determinadas receitas de serviços de saúde no regime do Lucro Presumido.
Embora o nome sugira uma transformação da clínica em hospital, não é isso que acontece.
O estabelecimento não precisa necessariamente funcionar como um hospital tradicional, com internação e leitos.
O ponto central é verificar se os serviços prestados se enquadram nas atividades contempladas pela legislação e pela interpretação dos tribunais.
A principal consequência está na determinação da base de cálculo presumida de dois tributos federais:
- Imposto de Renda da Pessoa Jurídica (IRPJ).
- Contribuição Social sobre o Lucro Líquido (CSLL).
Em regra, empresas prestadoras de serviços sujeitas ao Lucro Presumido utilizam o percentual de 32% da receita bruta para calcular as bases desses tributos, observadas as regras e eventuais ajustes legais aplicáveis ao período.
Para receitas elegíveis ao tratamento aplicável aos serviços hospitalares, os percentuais previstos na legislação são:
- 8% da receita bruta para o IRPJ.
- 12% da receita bruta para a CSLL.
Essa diferença pode representar uma economia tributária relevante, principalmente para clínicas com faturamento elevado e atividades efetivamente enquadráveis.
É necessário compreender, porém, que a redução não se aplica automaticamente a toda a receita da empresa e não significa que as alíquotas nominais dos impostos sejam reduzidas.
Para compreender as particularidades do setor, também é recomendável conhecer os principais impostos para clínicas de estética e como os diferentes regimes tributários influenciam os custos e a lucratividade do estabelecimento.
Qual é a legislação da equiparação hospitalar?
O principal fundamento está na Lei nº 9.249/1995, especialmente nos artigos 15 e 20.
A legislação estabelece regras específicas para a determinação das bases presumidas do IRPJ e da CSLL, contemplando os serviços hospitalares e determinadas atividades de auxílio diagnóstico e terapia.
A Lei nº 11.827/2008 também é relevante, pois introduziu requisitos relacionados à organização como sociedade empresária e ao atendimento das normas da Agência Nacional de Vigilância Sanitária (Anvisa).
Outro fundamento é o entendimento do Superior Tribunal de Justiça (STJ), consolidado no julgamento do REsp 1.116.399/BA, associado ao Tema Repetitivo 217 do STJ.
O tribunal adotou uma interpretação objetiva da expressão serviços hospitalares, considerando a natureza das atividades prestadas, e não apenas a estrutura física ou a denominação do estabelecimento.
Isso não significa que qualquer serviço realizado por médico, biomédico ou outro profissional de saúde possa receber o mesmo tratamento tributário.
A avaliação deve considerar as características efetivas da atividade e os requisitos previstos na legislação.
Quando uma clínica de estética pode avaliar o enquadramento hospitalar?
A análise faz sentido principalmente quando a clínica oferece procedimentos com características assistenciais, terapêuticas ou médico-cirúrgicas que possam se enquadrar nas hipóteses legais.
O setor de estética reúne atividades bastante diferentes. Um estabelecimento pode oferecer desde serviços de embelezamento até procedimentos médicos especializados que exigem condições sanitárias específicas.
Por isso, utilizar apenas a classificação comercial de clínica de estética não é suficiente para determinar o tratamento tributário.
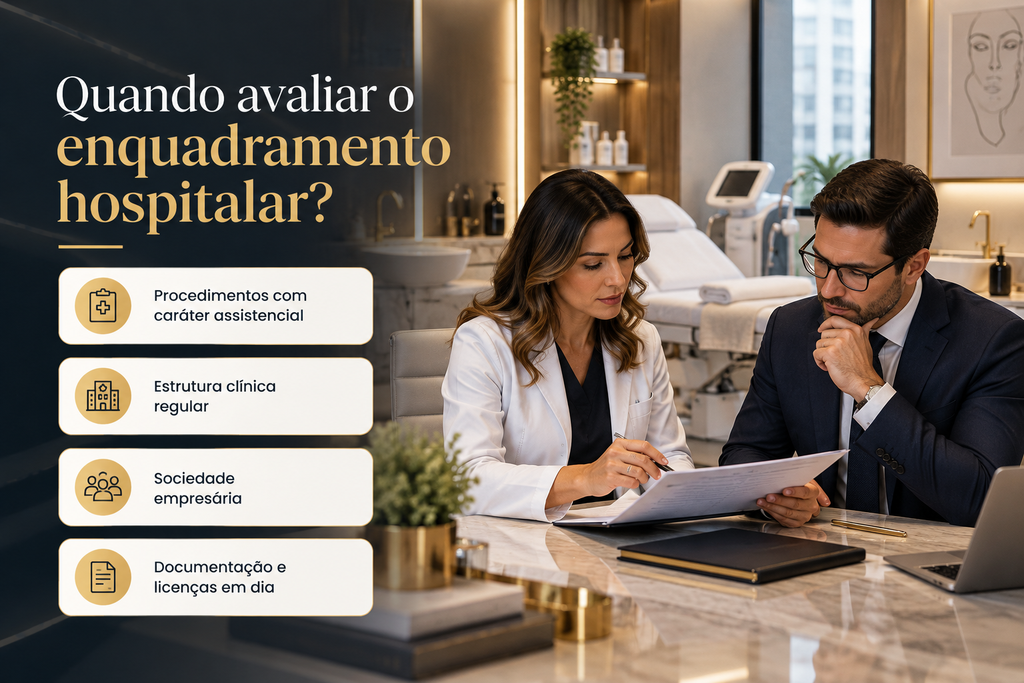
Clínicas que realizam procedimentos médicos e cirúrgicos
Estabelecimentos que realizam procedimentos médico-cirúrgicos podem apresentar características que justificam uma investigação mais aprofundada.
É o caso de clínicas que executam intervenções ambulatoriais, procedimentos cirúrgicos e outras atividades de assistência à saúde, desde que compatíveis com as hipóteses previstas na legislação.
Nessas situações, a análise deve verificar:
- Quais procedimentos são efetivamente realizados.
- A habilitação dos profissionais responsáveis.
- A estrutura necessária para a execução das atividades.
- Os registros clínicos e documentos que comprovam os serviços.
- A autorização sanitária correspondente.
- A forma de contratação e faturamento dos procedimentos.
A existência de um procedimento invasivo, isoladamente, não garante o enquadramento.
É necessário avaliar sua natureza jurídica e tributária, considerando as regras aplicáveis e a interpretação administrativa e judicial.
Clínicas com atividades de diagnóstico e terapia
A legislação também contempla determinadas atividades de auxílio diagnóstico e terapia.
Entre os serviços expressamente mencionados estão atividades como diagnóstico por imagem, anatomia patológica, citopatologia e outros serviços específicos de apoio diagnóstico e terapêutico.
Uma clínica de estética que também desenvolva atividades dessa natureza pode precisar avaliar separadamente as receitas correspondentes.
Entretanto, nem todo tratamento estético pode ser considerado serviço terapêutico para fins de equiparação hospitalar.
O simples uso de equipamentos tecnológicos, aparelhos de laser ou protocolos executados por profissionais habilitados não comprova o direito ao tratamento tributário diferenciado.
Clínicas que oferecem exclusivamente procedimentos estéticos
Estabelecimentos dedicados exclusivamente a serviços cosméticos, embelezamento e cuidados estéticos sem enquadramento nas atividades legalmente contempladas tendem a não preencher os requisitos materiais do benefício.
Isso exige atenção especial de clínicas que oferecem procedimentos como limpeza de pele, tratamentos faciais, depilação estética e outros serviços voltados predominantemente ao embelezamento.
Mesmo quando existe acompanhamento profissional ou utilização de equipamentos especializados, o enquadramento não deve ser presumido.
O correto é analisar a atividade específica, sua finalidade, sua classificação regulatória e o tratamento tributário aplicável.
Quais requisitos precisam ser cumpridos para a equiparação hospitalar?
A possibilidade de aplicar os percentuais reduzidos depende de uma combinação de requisitos materiais, societários, sanitários e documentais.
Organização como sociedade empresária
A Lei nº 9.249/1995 exige que a prestadora dos serviços contemplados esteja organizada sob a forma de sociedade empresária, conforme as disposições aplicáveis.
Isso significa que não basta possuir CNPJ ou utilizar determinada denominação empresarial.
É necessário verificar a natureza da organização, seu registro e a forma como a atividade é efetivamente desenvolvida.
Uma sociedade limitada, por exemplo, não atende automaticamente ao requisito apenas por utilizar essa forma jurídica.
O contrato social, o registro empresarial e a organização operacional precisam ser avaliados em conjunto.
Atendimento às normas da Anvisa
Outro requisito é o atendimento às normas da Agência Nacional de Vigilância Sanitária.
Para clínicas de estética, essa análise pode envolver:
- Licenciamento sanitário compatível com os serviços executados.
- Estrutura física adequada aos procedimentos.
- Protocolos de limpeza, desinfecção e esterilização.
- Gerenciamento de resíduos de serviços de saúde, quando aplicável.
- Equipamentos e instalações apropriados.
- Responsabilidade técnica e documentação exigida pelos órgãos competentes.
As exigências variam conforme a natureza das atividades e a regulamentação sanitária aplicável ao estabelecimento.
Uma licença sanitária válida é um elemento relevante, mas não substitui a análise da natureza dos serviços para fins tributários.
Comprovação das atividades efetivamente realizadas
A Receita Federal pode examinar documentos para verificar se as receitas declaradas correspondem a serviços elegíveis.
Entre os registros relevantes estão contratos de prestação de serviços, notas fiscais, descrições de procedimentos, documentos clínicos pertinentes e controles de faturamento.
Também é necessário manter coerência entre o objeto social, os CNAEs cadastrados, as licenças e as atividades efetivamente executadas.
O CNAE contribui para identificar a atividade econômica, mas não constitui prova isolada do direito à equiparação.
Esses cuidados devem começar preferencialmente na estruturação do negócio.
Para estabelecimentos que ainda estão nessa etapa, compreender como abrir uma clínica de estética com segurança ajuda a identificar exigências societárias, fiscais e operacionais antes do início das atividades.
Como funciona a equiparação hospitalar para clínicas de estética na prática?
O processo começa com uma análise técnica das atividades da clínica e termina, quando os requisitos são efetivamente atendidos, com a aplicação correta dos percentuais de presunção às receitas elegíveis.
Não se trata simplesmente de solicitar um benefício ou alterar o cadastro da empresa.
1. Identificar todos os serviços prestados
A primeira etapa consiste em elaborar um levantamento detalhado dos procedimentos realizados.
Uma clínica pode oferecer consultas, avaliações, tratamentos estéticos, intervenções médicas e serviços de apoio diagnóstico.
Cada atividade deve ser analisada individualmente, considerando sua natureza e os documentos que comprovam a prestação.
2. Verificar a estrutura societária e sanitária
Em seguida, é necessário conferir o contrato social, os registros empresariais, os alvarás e as licenças.
Também devem ser examinadas as condições operacionais exigidas pelos órgãos sanitários.
Caso existam inconsistências, a clínica pode precisar regularizar sua situação antes de considerar qualquer mudança tributária.
3. Classificar as receitas elegíveis
A contabilidade deve identificar quais receitas correspondem a serviços potencialmente enquadráveis e quais permanecem sujeitas aos percentuais gerais.
Essa segregação precisa estar fundamentada nos serviços efetivamente prestados e refletida na documentação fiscal.
Uma clínica que realiza atividades mistas não pode presumir que todo o seu faturamento recebe o mesmo tratamento.
4. Simular o impacto tributário
Com as receitas classificadas, é possível calcular a diferença entre a tributação convencional e a aplicação dos percentuais reduzidos.
A simulação deve considerar o IRPJ, o adicional de IRPJ quando aplicável, a CSLL e os demais tributos que continuam incidindo normalmente.
Também é necessário verificar eventuais ajustes legais nas bases de presunção, inclusive regras específicas aplicáveis a determinados patamares de receita.
5. Formalizar a análise e manter controles
Antes de aplicar os percentuais diferenciados, é recomendável documentar os fundamentos legais, as características das atividades e os elementos comprobatórios.
Quando houver dúvida jurídica relevante, a empresa pode avaliar a formulação de consulta formal à Receita Federal ou outras medidas adequadas ao caso.
A documentação técnica deve ser acompanhada de procedimentos contábeis que permitam demonstrar a origem das receitas e a regularidade do enquadramento em períodos posteriores.
Aspectos técnicos e fiscais que exigem atenção na equiparação hospitalar
A maior dificuldade do enquadramento costuma estar na interpretação da atividade realizada e na comprovação de que os requisitos foram atendidos.
O entendimento do STJ sobre serviços hospitalares
O Tema Repetitivo 217 do STJ estabelece que o conceito de serviços hospitalares deve ser interpretado objetivamente, considerando as atividades efetivamente prestadas.
O entendimento reconhece que serviços vinculados à promoção da saúde podem ter natureza hospitalar mesmo quando executados fora de hospitais tradicionais.
Por outro lado, exclui as simples consultas médicas do tratamento diferenciado.
O tribunal também esclarece que a redução alcança as receitas provenientes das atividades contempladas, e não necessariamente todo o faturamento da pessoa jurídica.
Para uma clínica de estética, isso significa que a análise deve considerar o serviço executado, não apenas a formação profissional dos responsáveis ou a estrutura comercial do estabelecimento.
O papel da RDC Anvisa nº 50/2002
A Resolução RDC nº 50/2002 estabelece parâmetros técnicos para planejamento, programação, elaboração e avaliação de projetos físicos de estabelecimentos assistenciais de saúde.
Essa norma aparece como referência na interpretação administrativa dos serviços hospitalares.
A Receita Federal utiliza, em determinadas interpretações, as atividades previstas nas atribuições 1 a 4 da RDC nº 50/2002 como referência para a análise de serviços hospitalares, ressalvando a exclusão das simples consultas médicas.
A regulamentação pode ser consultada na página oficial de legislação da Anvisa para serviços de saúde.
Isso não significa que qualquer estabelecimento com instalações compatíveis com a resolução esteja automaticamente habilitado ao tratamento tributário.
A natureza da atividade, a estrutura empresarial e as condições sanitárias continuam sendo examinadas em conjunto.
Como ficam o IRPJ, a CSLL, o PIS e a Cofins?
A equiparação hospitalar afeta os percentuais utilizados para determinar as bases de cálculo presumidas do IRPJ e da CSLL.
Ela não estabelece, por si só, redução das alíquotas de PIS e Cofins nem modifica automaticamente a tributação municipal.
No Lucro Presumido, as alíquotas gerais de IRPJ e CSLL continuam sendo, respectivamente, 15% e 9%, observadas as regras aplicáveis.
O IRPJ também pode estar sujeito ao adicional de 10% sobre a parcela da base de cálculo que ultrapassar o limite legal.
Para compreender a diferença, considere uma clínica com R$ 100 mil de receita trimestral integralmente elegível, em um exemplo hipotético.
Comparação entre a tributação convencional e a equiparação hospitalar
| Item | Presunção convencional | Receita elegível |
| Receita trimestral | R$ 100.000 | R$ 100.000 |
| Base presumida do IRPJ | 32% | 8% |
| IRPJ de 15% | R$ 4.800 | R$ 1.200 |
| Base presumida da CSLL | 32% | 12% |
| CSLL de 9% | R$ 2.880 | R$ 1.080 |
| Total IRPJ + CSLL | R$ 7.680 | R$ 2.280 |
Exemplo simplificado, sem adicional de IRPJ, acréscimos ou outras particularidades fiscais. Pressupõe que toda a receita analisada seja elegível e que os requisitos legais estejam cumpridos.
Nesse cenário hipotético, a diferença seria de R$ 5.400 por trimestre, equivalente a uma redução aproximada de 70,3% no valor conjunto de IRPJ e CSLL considerado no exemplo.
O resultado demonstra por que o enquadramento merece atenção. Entretanto, a economia efetiva depende do faturamento, da composição das receitas, do adicional de IRPJ e das demais características tributárias da empresa.
É necessário considerar, ainda, as regras vigentes para cada período de apuração, inclusive possíveis ajustes na base presumida e seus respectivos limites legais.
Por essa razão, a equiparação deve integrar um estudo mais amplo de planejamento tributário para empresas de serviços, comparando a carga fiscal efetiva e as características operacionais da clínica.
É possível aplicar a equiparação hospitalar no Simples Nacional?
Os percentuais de presunção de 8% e 12% são próprios do Lucro Presumido e não são aplicados diretamente às empresas optantes pelo Simples Nacional.
Isso significa que uma clínica no Simples não pode simplesmente utilizar essas bases para reduzir o valor do Documento de Arrecadação do Simples Nacional (DAS).
Entretanto, pode ser pertinente comparar a tributação atual com uma eventual opção futura pelo Lucro Presumido, respeitando os prazos e as regras legais.
Essa comparação deve considerar a folha de pagamento, o Fator R quando aplicável, a composição das receitas e os custos de conformidade.
A equiparação hospitalar, isoladamente, não é motivo suficiente para concluir que a mudança de regime será vantajosa.
E a recuperação de tributos pagos anteriormente?
Clínicas que já realizavam atividades elegíveis, mas recolheram IRPJ e CSLL utilizando os percentuais convencionais, podem avaliar a existência de pagamentos indevidos ou a maior.
A recuperação tributária, contudo, depende da comprovação dos requisitos nos períodos analisados, da legislação aplicável e da verificação dos prazos legais.
Em regra, o prazo para pleitear a restituição de tributos pagos indevidamente é de cinco anos, observadas as particularidades do caso.
Antes de qualquer pedido, é necessário reconstruir os cálculos, conferir documentos e identificar eventuais riscos.
Não se deve considerar que a equiparação autoriza automaticamente a recuperação de cinco anos de impostos.
Esse procedimento exige uma revisão tributária empresarial capaz de identificar recolhimentos indevidos, verificar a documentação histórica e avaliar a viabilidade de eventual restituição ou compensação.
Quais são os principais erros ao avaliar a equiparação hospitalar?
Algumas falhas podem transformar uma oportunidade legítima de planejamento tributário em exposição fiscal.
1. Considerar qualquer procedimento estético como serviço hospitalar
O erro ocorre quando a clínica presume que todos os procedimentos realizados por profissionais da saúde possuem natureza hospitalar.
Isso pode levar à utilização de percentuais reduzidos sobre receitas não elegíveis.
Para evitar o problema, cada atividade deve ser analisada de acordo com suas características e com a legislação.
2. Utilizar apenas o CNAE como justificativa
O CNAE é uma informação cadastral importante, mas não comprova sozinho a prestação de serviços hospitalares.
Uma classificação econômica compatível não substitui documentos que demonstrem a atividade real.
O enquadramento precisa estar fundamentado na operação da clínica.
3. Ignorar os requisitos societários e sanitários
Uma empresa pode desenvolver procedimentos potencialmente elegíveis e, ainda assim, não atender às demais condições legais.
A ausência de documentação societária adequada ou de regularidade sanitária pode comprometer o enquadramento.
Por isso, a análise deve ser multidisciplinar.
4. Aplicar a redução sobre todo o faturamento
Clínicas que combinam serviços elegíveis e não elegíveis precisam manter controles que permitam distinguir as receitas.
Aplicar o tratamento diferenciado indistintamente pode resultar em diferenças de IRPJ e CSLL, juros e multas.
A segregação das receitas deve ser consistente e verificável.
5. Alterar a tributação sem estudo prévio
Uma decisão baseada apenas em uma estimativa de economia pode ignorar riscos e custos de adequação.
O estudo deve considerar a legislação, os documentos disponíveis, a viabilidade econômica e o regime tributário da empresa.
6. Solicitar recuperação tributária sem comprovação histórica
A recuperação de tributos exige demonstrar que os requisitos eram atendidos nos períodos em que ocorreram os recolhimentos.
Documentos atuais não comprovam, por si só, a situação operacional e sanitária de anos anteriores.
A revisão deve ser conduzida com base em evidências e cálculos individualizados.
Quais benefícios a equiparação hospitalar pode oferecer à clínica?
Quando a atividade efetivamente se enquadra nas hipóteses legais, a aplicação correta do tratamento tributário pode produzir efeitos positivos sobre a gestão financeira.
Redução legal da carga tributária
A utilização dos percentuais de presunção previstos na legislação pode diminuir o valor devido de IRPJ e CSLL sobre receitas elegíveis, preservando recursos que podem ser destinados às necessidades do estabelecimento.
Maior previsibilidade financeira
Conhecer a tributação efetiva facilita o planejamento de despesas, investimentos e distribuição de resultados.
Essa previsibilidade contribui para avaliar compromissos financeiros e manter o equilíbrio do fluxo de caixa.
Mais segurança fiscal
Uma análise fundamentada reduz a exposição a interpretações inadequadas e melhora a capacidade de resposta a eventuais fiscalizações.
Documentos organizados, controles de faturamento e registros compatíveis com as atividades executadas fortalecem a regularidade da empresa.
Organização operacional
A revisão das atividades e dos documentos pode revelar oportunidades de melhoria nos processos administrativos e no faturamento.
Com receitas corretamente classificadas, a contabilidade também consegue produzir informações mais confiáveis para a gestão.
Melhor tomada de decisão
Com informações tributárias consistentes, os gestores conseguem avaliar expansões, aquisição de equipamentos e contratação de profissionais de maneira mais segura.
O benefício mais relevante não é simplesmente pagar menos impostos. É identificar se existe uma oportunidade legal compatível com a realidade da clínica e aplicá-la sem comprometer a regularidade da empresa.
Perguntas frequentes sobre equiparação hospitalar para clínicas de estética
1. Toda clínica de estética pode solicitar equiparação hospitalar?
Não. O enquadramento depende da natureza dos serviços efetivamente prestados, da organização como sociedade empresária e do cumprimento das exigências sanitárias aplicáveis. A simples realização de procedimentos estéticos não garante o direito aos percentuais reduzidos.
2. Uma clínica de estética precisa ter centro cirúrgico para conseguir o benefício?
Não necessariamente. O STJ reconhece que serviços de natureza hospitalar podem ser prestados fora de hospitais tradicionais. Entretanto, a clínica precisa demonstrar que suas atividades estão contempladas pela legislação e que sua estrutura atende às exigências correspondentes.
3. Procedimentos como botox, preenchimento e laser permitem equiparação hospitalar?
Não automaticamente. A realização desses procedimentos, mesmo por profissionais habilitados, não comprova sua classificação como serviços hospitalares. É necessário analisar a natureza específica da atividade, as condições de prestação e seu enquadramento legal.
4. Qual é a redução de impostos com a equiparação hospitalar?
No Lucro Presumido, receitas elegíveis podem utilizar bases de presunção de 8% para IRPJ e 12% para CSLL, em lugar dos 32% geralmente aplicáveis aos serviços. A economia efetiva depende do faturamento, do adicional de IRPJ, da proporção de receitas elegíveis e das regras vigentes no período.
5. Clínicas de estética podem recuperar impostos dos últimos cinco anos?
Pode existir essa possibilidade quando houver recolhimentos indevidos ou a maior, desde que a empresa comprove o cumprimento dos requisitos legais nos períodos correspondentes. A recuperação depende de análise documental, cálculos e observância dos prazos aplicáveis.
6. A equiparação hospitalar precisa ser autorizada pela Receita Federal?
Não existe uma autorização geral obrigatória para toda empresa que pretenda aplicar os percentuais previstos em lei. Contudo, a clínica precisa comprovar que atende aos requisitos. Em situações de dúvida interpretativa relevante, pode ser recomendável buscar orientação especializada ou formular consulta formal à Receita Federal.
Quando vale a pena avaliar a equiparação hospitalar na sua clínica?
A equiparação hospitalar para clínicas de estética pode representar uma oportunidade de planejamento tributário para estabelecimentos que realizam atividades efetivamente enquadráveis como serviços hospitalares ou nas demais hipóteses previstas na legislação.
Entretanto, a possibilidade de reduzir a base de cálculo do IRPJ e da CSLL depende de fatores que precisam ser examinados em conjunto: natureza dos procedimentos, organização societária, regularidade sanitária, regime tributário e documentação das receitas.
Para clínicas que combinam serviços estéticos e atividades assistenciais, a segregação correta do faturamento merece atenção especial. Nem todas as receitas necessariamente recebem o mesmo tratamento.
Antes de alterar a tributação, o caminho mais adequado é realizar um diagnóstico que considere os requisitos legais, os riscos fiscais e o impacto financeiro da decisão.
Esse cuidado permite distinguir oportunidades legítimas de economia tributária de interpretações que podem gerar problemas futuros.
Sua clínica de estética pode estar pagando mais impostos do que deveria?
A tributação de clínicas de estética exige uma análise que considere não apenas o faturamento, mas também os procedimentos realizados, a estrutura empresarial e as obrigações legais do estabelecimento.
A BM&S Consultoria oferece soluções integradas de contabilidade, consultoria jurídica, departamento societário, regularidade fiscal e legalizações e licenciamentos, que podem apoiar sua empresa na avaliação do enquadramento tributário e na organização de suas obrigações.
Com uma análise técnica da operação, é possível identificar oportunidades de planejamento tributário, verificar necessidades de adequação societária e fiscal, revisar a classificação das receitas e tomar decisões com maior segurança.
Quer entender se a equiparação hospitalar pode ser avaliada para sua clínica?
Solicite uma análise com a equipe da BM&S Consultoria e conheça as possibilidades de organizar a gestão contábil, fiscal e societária do seu estabelecimento, considerando as características dos serviços prestados e as exigências legais aplicáveis.